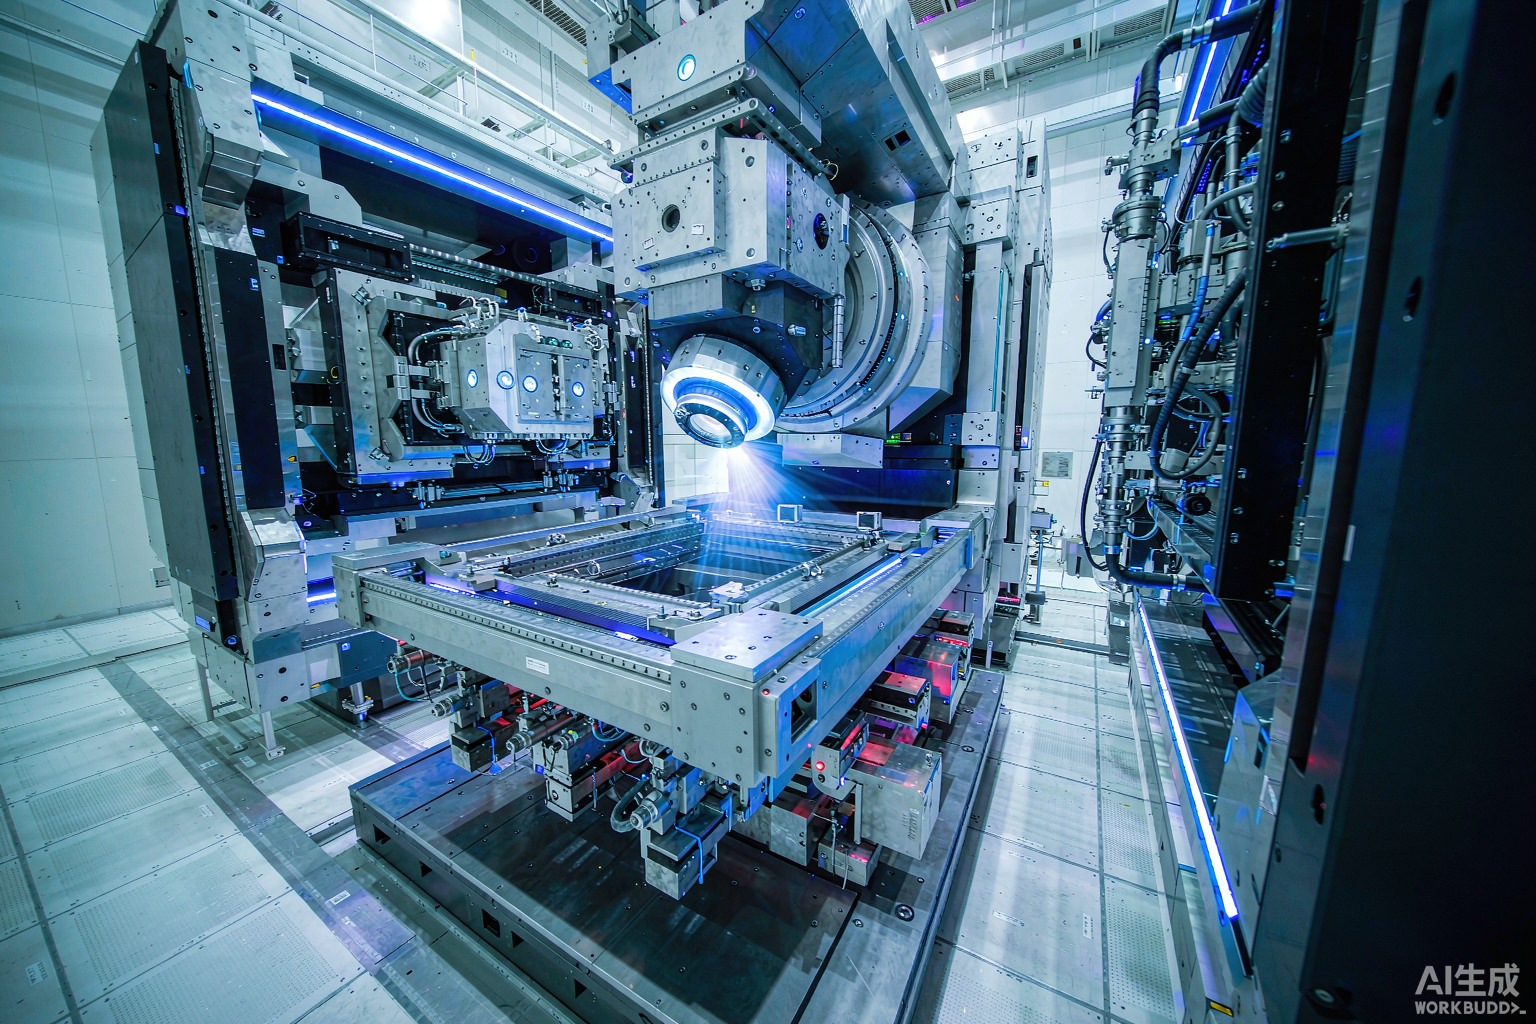
为什么一台机器值两亿美元
在全球半导体产业链中,极紫外光刻机(EUV Lithography)是唯一无法被替代的环节。一台ASML的TWINS CANE NXE系列售价超过两亿美元,交货周期超过18个月,而全球能制造它的公司只有一家。这不是市场自由竞争的结果,而是三十余年技术积累、专利壁垒与出口管制共同塑造的结构性垄断。
光刻机本质上是一台超精密投影仪。它将掩膜版上的电路图案,通过光学透镜缩小后投影到硅片表面的光刻胶上。分辨率越高,能在同样面积上刻出的晶体管就越多,芯片性能就越强。从28纳米到7纳米,每一次制程跨越背后,都是光刻机光源波长的一次革命。
从DUV到EUV:光源波长的极限挑战
传统深紫外光刻(DUV)使用193纳米波长的氩氟准分子激光器。通过多次曝光(SADP/LELE)技术,DUV可以将工艺推进到7纳米,但成本和良率代价极高。EUV将波长缩短到13.5纳米,单次曝光就能完成DUV需要多次曝光才能实现的图形,大幅降低了制程复杂度。
但EUV的实现极其困难。13.5纳米的光几乎被所有物质吸收,必须在真空中操作;光源功率需要达到500瓦以上才能满足量产产能要求;光学透镜必须使用多层镀膜的反射式布拉格反射镜,表面粗糙度控制在原子级别。每一项都是工程极限。
ASML的垄断与供应链联盟
ASML并非独自完成EUV的全部技术。它的光源来自德国通快(Trumpf)的二氧化碳激光器,透镜来自德国蔡司(Zeiss),掩膜检测设备来自美国。这是一个跨大西洋的联盟,任何一环的退出都会导致整个链条断裂。
这种深度绑定的供应链恰恰是壁垒所在。竞争对手不仅要复制ASML,还要复制整个联盟。日本的尼康和佳能曾在DUV时代与ASML三足鼎立,但在EUV研发中先后退出。中国上海微电子装备(SMEE)目前最先进的产品停留在90纳米节点,与国际水平差距显著。
国产替代的现实路径
面对出口管制,中国选择了多条路径并行推进:
- 封装级创新:通过Chiplet和先进封装(2.5D/3D)绕过制程限制,用成熟工艺的芯片组合达到先进制程的性能。华为 Mate 60 的麒麟9000S就是这一思路的代表。
- DUV极致利用:在国产193纳米光刻机上通过多重曝光实现28纳米甚至14纳米工艺,牺牲产能和良率换取自主可控。
- SSMB光源探索:清华大学提出的稳态微聚束(SSMB)技术路线,理论上可以提供大功率EUV光源,目前仍处于实验验证阶段。
- 自研EUV整机:中科院光电研究院等机构在EUV光学系统、反射镜制造等关键环节持续投入,但距量产仍有数年距离。
博弈的下一个十年
光刻机之争不仅是技术问题,更是产业政策、人才储备和国际博弈的综合较量。ASML的High-NA EUV(高数值孔径EUV)已经开始交付,将支持2纳米以下制程。与此同时,中国正在举国体制下加速追赶,从零部件国产化到整机集成,逐步构建自主可控的光刻产业链。
可以预见的是,未来五到十年,全球半导体制造将形成两条平行技术路线:一条以ASML为核心、覆盖最先进制程的国际主流路线;另一条以国产替代为目标、在成熟到中端制程上逐步缩小差距的自主路线。两条路线的交汇与分叉,将深刻影响全球科技格局。
发表回复